
« Je ne fais que des conseils, je ne prescris rien » : c'est l'idée reçue qui fait sous-estimer la responsabilité du diététicien. Pourtant, un régime déséquilibré chez une personne diabétique, insuffisante rénale ou dénutrie peut avoir des conséquences graves — et c'est vous qui l'aurez établi.
- Le diététicien est un auxiliaire médical : en libéral, la RC Pro est obligatoire.
- Sa responsabilité est une obligation de moyens : adapter le conseil à l'état du patient, pas garantir un résultat.
- Le risque se concentre sur les patients fragiles : pathologies rénales, diabète, dénutrition, troubles du comportement alimentaire, enfants.
- Vos meilleures protections : un bilan écrit, le lien avec le médecin et un contrat qui couvre toutes vos activités.
Une profession de santé, donc une responsabilité de professionnel de santé
Le diététicien est défini par l'article L4371-1 du Code de la santé publique, dans le livre consacré aux auxiliaires médicaux. Le texte distingue deux volets de l'activité : dispenser habituellement des conseils nutritionnels, et, sur prescription médicale, participer à l'éducation et à la rééducation nutritionnelle des patients atteints de troubles du métabolisme ou de l'alimentation, par un bilan diététique personnalisé.
Cette reconnaissance a une contrepartie : vous êtes soumis à une obligation de moyens envers vos patients et vous engagez votre responsabilité civile professionnelle pour tout dommage causé dans l'exercice de votre activité. En libéral, l'article L1142-2 vous impose d'être assuré, comme tous les professionnels de santé libéraux.
Le titre de diététicien est protégé ; celui de « nutritionniste » ne l'est pas. Un patient qui consulte un diététicien diplômé attend donc, à juste titre, la prudence d'un professionnel de santé : c'est à cette aune que sera jugé votre plan alimentaire.
Où se situe le risque réel
Le contentieux du diététicien ne porte quasiment jamais sur une perte de poids insuffisante. Il porte sur le terrain médical : un plan techniquement défendable en population générale, mais inadapté à un état de santé particulier.
| Situation | Risque | Précaution |
|---|---|---|
| Insuffisance rénale méconnue | Plan hyperprotéiné qui aggrave la fonction rénale | Recueillir antécédents et bilans biologiques récents |
| Diabète traité | Hypoglycémies après un régime restrictif | Coordonner avec le médecin qui ajuste le traitement |
| Personne âgée | Bascule dans la dénutrition | Suivi du poids et de l'appétit, réévaluation rapprochée |
| Trouble du comportement alimentaire | Aggravation d'une anorexie ou d'une boulimie | Prise en charge pluridisciplinaire, jamais seul |
| Enfant et éviction alimentaire | Carence, retard de croissance | Éviction validée par le médecin ou l'allergologue |
| Suivi après chirurgie bariatrique | Carences en vitamines et minéraux | Respect du protocole de l'équipe chirurgicale |
Le point commun de ces dossiers : une information de santé que le diététicien ignorait ou n'a pas recherchée. C'est pourquoi le recueil des antécédents, la trace écrite du bilan et l'articulation avec le médecin traitant ne sont pas de la paperasse : ce sont vos éléments de preuve que vous avez agi selon les règles de l'art.
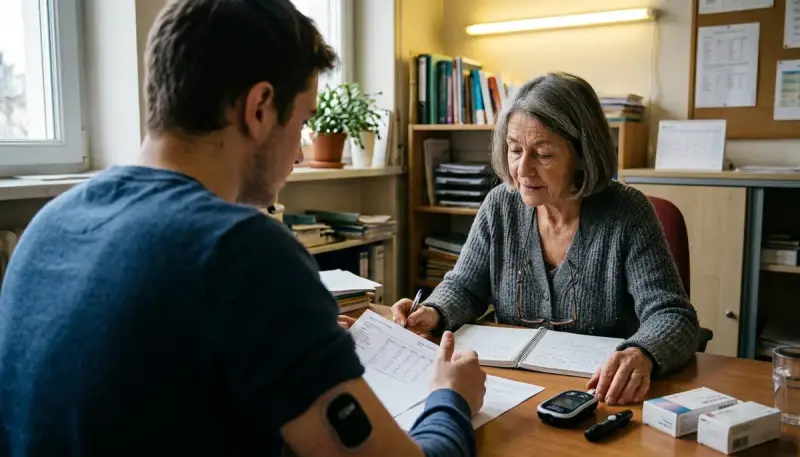
Les 5 réflexes qui protègent le diététicien
Un bilan initial écrit
Antécédents, traitements en cours, allergies, résultats biologiques récents, objectifs. Daté et conservé dans le dossier.
La prescription et le lien avec le médecin
Pour un patient atteint d'une pathologie, conservez la prescription et adressez un compte rendu au médecin traitant.
Un plan adapté et expliqué
Remettez le plan par écrit, avec les signes qui doivent conduire à consulter (malaise, perte de poids rapide, fatigue inhabituelle).
Une réévaluation programmée
Un régime restrictif ou un patient fragile justifie un suivi rapproché : notez les rendez-vous proposés, même manqués.
Savoir passer la main
Dès qu'une situation sort de votre champ (TCA sévère, perte de poids inexpliquée), orientez par écrit vers le médecin.
Ce que doit couvrir votre RC Pro
| Garantie | Pourquoi | Point de vigilance |
|---|---|---|
| Dommages corporels | Préjudice de santé rattaché au conseil nutritionnel | 8 M€ par sinistre et 15 M€ par an au minimum |
| Garantie subséquente | Réclamation après la fin du contrat ou la retraite | 10 ans au moins après la cessation d'activité |
| Protection juridique | Défense dès la première réclamation, litige avec un patient | Plafond d'honoraires et libre choix de l'avocat |
| Responsabilité du fait des produits | Vente de compléments ou de substituts de repas | Souvent à ajouter ou à déclarer |
| Activités annexes | Ateliers en entreprise, téléconsultation, interventions en école | Chaque activité doit figurer au contrat |
Les contrats fonctionnent en base réclamation : c'est l'assureur en place au moment de la réclamation qui intervient, puis la garantie subséquente après la fin du contrat. Le local et le matériel relèvent eux d'une multirisque cabinet.
Vous vous installez en diététique libérale ?
Comparez les RC Pro qui couvrent réellement le conseil nutritionnel et vos activités annexes.
Activités annexes : là où la couverture se perd
Beaucoup de diététiciens libéraux ne se contentent plus de la consultation individuelle. Chaque nouvelle activité modifie le risque, et un contrat souscrit à l'installation ne la couvre pas forcément.
Téléconsultation et suivi à distance
Le suivi en visioconférence engage la même responsabilité qu'au cabinet. Le risque spécifique tient au bilan : sans pesée ni examen, il faut redoubler de vigilance sur les antécédents déclarés et les bilans biologiques transmis. Vérifiez que le contrat ne limite pas l'activité garantie au cabinet.
Programmes en ligne, réseaux sociaux et ateliers
Un programme de rééquilibrage vendu en ligne, des menus types diffusés sur un réseau social ou un atelier collectif en entreprise touchent des personnes que vous n'avez jamais évaluées. En cas de dommage, la question sera de savoir si le conseil était présenté comme général ou comme personnalisé. Rédigez des avertissements clairs et déclarez ces activités à l'assureur.
Vente de produits
Compléments alimentaires, substituts de repas, livres de recettes : la vente engage une responsabilité du fait des produits, distincte de la responsabilité du conseil. Elle doit figurer au contrat, faute de quoi un dommage lié au produit reste à votre charge.
Exercice mixte
Salarié d'une clinique et libéral le reste de la semaine : l'assurance de l'employeur ne couvre que l'activité salariée. Votre patientèle libérale doit être assurée à votre nom, même pour quelques consultations.
Si un patient vous met en cause
- Ne reconnaissez pas de faute et ne proposez pas de remboursement de votre propre initiative.
- Déclarez la réclamation à votre assureur dans le délai du contrat, au moins 5 jours ouvrés : la méthode est détaillée dans notre guide déclarer un sinistre RCP.
- Rassemblez le dossier : bilan, plans remis, comptes rendus, échanges avec le médecin.
- Informez le patient des circonstances, de façon factuelle, s'il le demande.
Si le dommage allégué est grave, le patient peut aussi saisir la commission de conciliation et d'indemnisation (CCI) : expertise contradictoire, avis dans les six mois, puis offre de votre assureur si une faute est retenue. Prévenez l'assureur dès le premier courrier : il désigne un médecin-conseil pour vous assister à l'expertise. Enfin, conservez vos dossiers longtemps : l'action se prescrit par dix ans à compter de la consolidation du dommage, qui peut elle-même intervenir des années après la consultation.
Tracez systématiquement les antécédents recueillis et orientez vers le médecin dès qu'une pathologie sort de votre champ : c'est votre meilleure protection, avant même l'assurance. Pour l'ensemble de votre couverture, voir notre fiche assurance diététicien et la page RC Pro.
Questions fréquentes
La RC Pro est-elle obligatoire pour un diététicien libéral ?
Oui. Le diététicien est un auxiliaire médical du Code de la santé publique : en libéral, il est soumis à l'obligation d'assurance de l'article L1142-2, avec des plafonds minimaux de 8 M€ par sinistre et 15 M€ par an. Le défaut d'assurance est puni de 45 000 € d'amende (art. L1142-25).
Un diététicien salarié doit-il s'assurer ?
Pour son activité salariée, c'est l'assurance de l'employeur (clinique, hôpital, EHPAD) qui le couvre, dans la limite de sa mission. Dès qu'il consulte aussi en libéral, même quelques heures par semaine, cette activité doit être couverte par une RC Pro à son nom.
Faut-il une prescription médicale pour suivre un patient diabétique ?
Le Code de la santé publique prévoit que le diététicien participe à l'éducation et à la rééducation nutritionnelle des patients atteints de troubles du métabolisme ou de l'alimentation sur prescription médicale. Pour un patient atteint d'une pathologie, travailler en lien avec le médecin et garder la trace de la prescription est donc la règle.
La RC Pro couvre-t-elle la vente de compléments alimentaires ?
Pas forcément. La vente de produits relève d'une responsabilité du fait des produits qui doit être prévue au contrat. Si vous vendez des compléments ou des substituts de repas, déclarez-le à l'assureur et vérifiez la garantie correspondante.
Combien coûte une RC Pro de diététicien ?
La diététique est une activité peu exposée : les premières offres démarrent dès quelques dizaines d'euros par an pour la RC Pro seule. Le prix varie selon les plafonds, la protection juridique, les activités annexes et le chiffre d'affaires.
Combien de temps un patient peut-il agir contre moi ?
L'action en responsabilité contre un professionnel de santé se prescrit par dix ans à compter de la consolidation du dommage (art. L1142-28 du CSP). D'où l'intérêt de conserver vos dossiers longtemps et de soigner la garantie subséquente.