
Contrairement à l'ostéopathe ou au psychologue, dont le statut prête à débat, le cas du psychomotricien est net : c'est un auxiliaire médical inscrit au Code de la santé publique. Cette qualification a une conséquence directe sur son obligation d'assurance, souvent ignorée au moment de l'installation.
- Le psychomotricien libéral doit être assuré en RC Pro (art. L1142-2 du Code de la santé publique).
- Exercer sans assurance : jusqu'à 45 000 € d'amende et une possible interdiction d'exercer.
- Le contrat doit prévoir au minimum 8 M€ par sinistre et 15 M€ par an, en base réclamation.
- Salarié : c'est l'employeur qui assure. Libéral, remplaçant ou exercice mixte : contrat à votre nom.
Oui, la RC Pro est obligatoire pour le psychomotricien libéral
Le psychomotricien exerce une profession réglementée, définie aux articles L4332-1 et suivants du Code de la santé publique, dans le livre consacré aux auxiliaires médicaux. Il réalise des actes de rééducation psychomotrice sur prescription médicale, et ses actes sont précisés par le décret de compétences codifié à l'article R4332-1 (bilan psychomoteur, rééducation des troubles du développement, de la régulation tonique, de l'équilibre…).
En tant que professionnel de santé exerçant à titre libéral, il entre dans le champ de l'article L1142-2, issu de la loi du 4 mars 2002 (dite loi Kouchner). Ce texte impose à tout professionnel de santé libéral de souscrire une assurance couvrant sa responsabilité civile pour les dommages causés aux tiers dans le cadre de son activité de prévention, de diagnostic ou de soins.
Ce n'est donc pas une simple recommandation prudentielle : l'obligation est légale. Le fait que vous interveniez sur prescription d'un médecin ne la déplace pas — le prescripteur répond de sa prescription, vous répondez de la façon dont vous réalisez vos actes.
Libéral, salarié, remplaçant : qui doit s'assurer ?
La psychomotricité s'exerce souvent en exercice mixte : un mi-temps salarié en institution, une patientèle libérale, des remplacements. L'obligation suit le mode d'exercice, pas le diplôme.
| Situation | Qui assure ? | À vérifier |
|---|---|---|
| Libéral installé en cabinet | Vous, contrat à votre nom (obligatoire) | Activité déclarée sans restriction de lieu |
| Salarié (IME, EHPAD, hôpital, CMPP) | L'employeur, pour les actes dans le cadre de la mission | Rien à souscrire pour la part salariée |
| Exercice mixte salarié + libéral | L'employeur pour le salariat, vous pour le libéral | Ne pas croire que l'assurance de l'employeur suffit |
| Remplaçant | Vous, contrat à votre nom | Couverture active dès le premier jour de remplacement |
| Collaborateur libéral | Vous, contrat à votre nom | Le contrat de collaboration le rappelle souvent |
| Intervenant libéral en établissement (convention) | Vous, en principe | La structure demandera votre attestation |
Pour la situation du remplaçant, le raisonnement est le même que chez les médecins : voir notre article sur la RCP du remplaçant, contrat du titulaire ou en nom propre.
Exercer sans assurance : ce que vous risquez
Le manquement à l'obligation d'assurance est une infraction pénale. L'article L1142-25 du Code de la santé publique prévoit une amende de 45 000 €, et les praticiens personnes physiques encourent en outre une interdiction d'exercer l'activité à l'occasion de laquelle l'infraction a été commise.
Le risque le plus lourd reste pourtant civil : sans assureur, c'est vous qui indemnisez la victime, sur vos revenus et votre patrimoine personnel, et vous qui financez avocat et expert. L'action en responsabilité contre un professionnel de santé se prescrit par dix ans à compter de la consolidation du dommage (art. L1142-28) : avec des patients mineurs, la consolidation peut intervenir très tard.
Les risques réels en psychomotricité
La mise en cause d'un psychomotricien ne ressemble pas à celle d'un chirurgien, mais elle existe. Elle se concentre sur trois terrains.
La sécurité physique pendant les séances
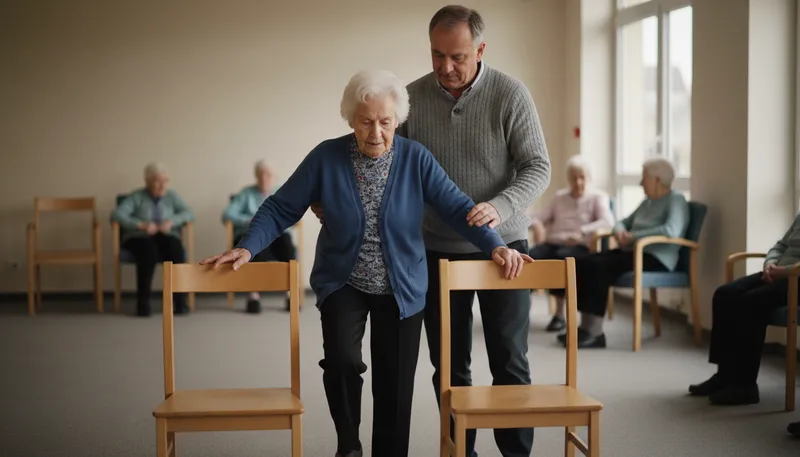
Parcours moteur, espalier, poutre, ballon, travail de l'équilibre : une chute ou une entorse pendant un exercice est le scénario le plus classique, auprès des enfants comme des personnes âgées accompagnées pour prévenir les chutes.
Les publics vulnérables
Enfants avec troubles du neurodéveloppement, personnes âgées, situations de handicap : la vulnérabilité du patient rend la mise en cause plus probable et plus lourde. Une famille peut aussi reprocher un retard de signalement ou une prise en charge jugée inadaptée.
Les écrits professionnels et les données
Bilans et comptes rendus peuvent être versés dans une procédure, notamment en contexte de séparation parentale — un sujet que nous détaillons pour les psychologues dans l'attestation en conflit parental. S'y ajoutent les dossiers de mineurs stockés sur un ordinateur ou une messagerie.
Ce que doit couvrir votre contrat
L'obligation légale fixe un plancher. Pour un psychomotricien, la qualité du contrat se juge sur les points suivants.
| Garantie | Pourquoi c'est utile | Point de vigilance |
|---|---|---|
| Dommages corporels | Chute, blessure pendant un exercice | Plafond d'au moins 8 M€ par sinistre et 15 M€ par an |
| Dommages matériels et immatériels | Objet du patient abîmé, préjudice d'une famille | Plafonds souvent plus bas, à comparer |
| Garantie subséquente | Réclamation après la fin du contrat ou la retraite | Au moins 10 ans après la cessation d'activité |
| Protection juridique | Bilan contesté, litige avec une famille, procédure judiciaire ou administrative | Plafond de frais d'avocat et seuil d'intervention |
| Atteinte aux données | Vol d'ordinateur, fuite de dossiers de mineurs | Souvent dans la multirisque ou en option cyber |
| Lieux d'exercice | Domicile, école, crèche, établissement | Aucune restriction de lieu dans la définition de l'activité |
Les plafonds minimaux sont fixés par l'article R1142-4 du Code de la santé publique. Les contrats fonctionnent en base réclamation : c'est l'assureur en place au moment de la réclamation qui intervient, et la garantie subséquente prend le relais après la fin du contrat (art. L251-2 du Code des assurances).
Le risque matériel du cabinet — dégât des eaux, incendie, vol de matériel — ne relève pas de la RC Pro mais d'une multirisque cabinet. Pour un panorama complet de la couverture du métier, voir notre fiche assurance psychomotricien.
Vous vous installez en psychomotricité ?
Comparez les RC Pro conformes à l'obligation d'assurance des auxiliaires médicaux.
Souscrire sa RC Pro en 5 étapes
Décrire précisément votre activité
Libéral seul ou mixte, publics accueillis (enfants, adultes, personnes âgées), lieux d'intervention, activités annexes (groupes, ateliers).
Comparer les plafonds, pas seulement le prix
Vérifiez les 8 M€ / 15 M€ en corporel, les plafonds matériels et la franchise éventuelle.
Contrôler la garantie subséquente
Durée minimale de 10 ans en cas de cessation d'activité : indispensable avec une patientèle d'enfants.
Ajouter la protection juridique
Utile dès qu'un bilan sert dans un conflit familial ou qu'une famille conteste la prise en charge.
Conserver l'attestation
Souscrivez avant la première séance et gardez l'attestation à jour : les structures avec lesquelles vous conventionnez et les titulaires que vous remplacez vous la demanderont.
Les erreurs fréquentes à l'installation
- Compter sur l'assurance de l'employeur pour l'activité libérale en exercice mixte : elle ne couvre que le salariat.
- Confondre RC Pro et multirisque : l'une couvre les dommages aux patients, l'autre le local et le matériel.
- Résilier sans vérifier la subséquente de l'ancien et du nouveau contrat lors d'un changement d'assureur.
- Oublier de déclarer une nouvelle activité (groupes, interventions en crèche) à l'assureur.
- Reconnaître une faute ou indemniser soi-même une famille mécontente, ce qui peut compromettre la prise en charge — voir comment déclarer un sinistre RCP.
Pour un psychomotricien, la RC Pro coûte peu : le vrai trou de couverture est souvent ailleurs, du côté de l'arrêt de travail. Pensez à regarder la prévoyance en même temps.
Questions fréquentes
La RC Pro est-elle obligatoire pour un psychomotricien salarié ?
Non, pas à titre personnel pour l'activité salariée : l'établissement employeur (IME, EHPAD, hôpital, CMPP…) doit s'assurer et sa garantie couvre ses salariés agissant dans la limite de leur mission. Dès que vous exercez aussi en libéral, même quelques heures par semaine, cette activité doit être couverte par votre propre RC Pro.
Un psychomotricien remplaçant doit-il avoir sa propre assurance ?
Oui. Le remplaçant exerce en son nom et sous sa propre responsabilité : le contrat du titulaire ne le couvre pas, sauf clause expresse. Il lui faut une RC Pro à son nom, en vigueur dès le premier remplacement.
Quelle sanction en cas d'exercice sans assurance ?
Le Code de la santé publique (art. L1142-25) punit le défaut d'assurance d'une amende de 45 000 €, avec une possible interdiction d'exercer à titre de peine complémentaire. Et surtout, en cas de dommage, vous indemnisez la victime sur votre patrimoine personnel.
Combien coûte une RC Pro de psychomotricien ?
La psychomotricité est une activité peu exposée par rapport aux spécialités chirurgicales : les premières offres démarrent dès ~9 € par mois. Le prix varie selon les plafonds, la protection juridique incluse et le volume d'activité.
La RC Pro couvre-t-elle une amende de la CNIL ?
Non. Une amende administrative ou pénale n'est pas assurable. La RC Pro (et la protection juridique) peut financer votre défense et indemniser le préjudice civil d'un patient, pas l'amende elle-même.
La RC Pro couvre-t-elle mes séances à domicile ou en école ?
Oui si le contrat déclare bien votre activité de psychomotricien sans restriction de lieu. Vérifiez que les interventions à domicile, en crèche, en école ou en établissement par convention figurent dans la définition de l'activité garantie.